Terug

Black box bedrijfsauto is geen prikklok

27 augustus 2026
Arbeidsrecht

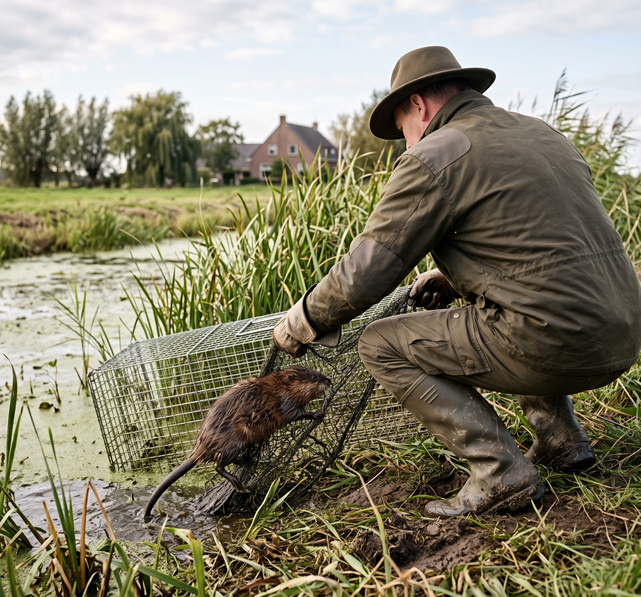
Een muskusrattenvanger, sinds 1994 in dienst, staat onder toezicht vanwege lage productie en veel administratietijd. Wanneer signalen binnenkomen dat zijn dienstauto tijdens werktijd vaak bij zijn woning staat, start de werkgever een onderzoek. Black box-gegevens van de auto worden over ruim een half jaar vergeleken met de urenregistratie. Dit toont een verschil van 94 uur en 11 minuten. De werkgever concludeert 'dagdieverij' en ontslaat de werknemer op staande voet wegens urenfraude.

Op staande voet

Het hof rekent op meerdere punten af met de aanpak van de werkgever. Het ontslag is niet 'onverwijld' gegeven, omdat de werkgever maandenlang heeft getreuzeld met het uitlezen van de black box-gegevens. De black box is bovendien een verkeerd instrument. Het instrument is bedoeld voor controle van autogebruik, niet als digitale prikklok. De werkgever had de werknemer eerst moeten bevragen. Veel verwijten in de ontslagbrief betreffen disfunctioneren, waarvoor een verbetertraject passender is. Ook is geen bewuste fraude aangetoond. Het urenverschil alleen is onvoldoende, mede gezien persoonlijke en medische omstandigheden en moeite met de digitale registratie.

Fraude?

Ook het subsidiaire verzoek tot ontbinding van de arbeidsovereenkomst strandt. Fraude is onvoldoende vastgesteld. Een gestelde verstoorde arbeidsverhouding met een oud-teamleider is achterhaald. De oud-teamleider is inmiddels met pensioen. Het hof ziet vooral een onvoldragen d-grond (disfunctioneren) en merkt op dat de werknemer, na een verbetertraject, weer naar behoren functioneert. Hij heeft het plezier in zijn werk teruggevonden en realiseert zich dat hij dit tot zijn pensioen wil blijven doen.

Bronvermelding

  • datum: 27 augustus 2026
  • bureau: Gerechtshof Arnhem-Leeuwarden
  • karakter: jurisprudentie
  • nummer: ECLI:NL:GHARL:2026:4034
72e2b8e25307b54da35dd67e9d930816

Misschien ook intressant

Belastingplan
Wijzigingen loonbelasting
Fossiele leaseauto’s worden duurder voor werkgevers Vanaf 1 januari 2027 geldt een pseudo-eindheffing van 12% over de waarde van fossiele personenauto’s die een werkgever voor privégebruik aan werknemers ter beschikking stelt. Dit stimuleert
Belastingplan
Voorstellen energie- en vliegbelasting
Vliegbelasting Het tarief van de vliegbelasting wordt vanaf 2026 gebaseerd op de eindbestemming van de passagier, niet op de eerste overstapluchthaven. De belasting kent drie afstandscategorieën: € 29,40 voor korte vluchten (EU, Caribisch NL
Belastingplan
Voorstellen erf- en schenkbelasting
Erfbelasting krijgt ruimere aangiftetermijn De aangiftetermijn voor erfbelasting wordt verlengd van acht naar twintig maanden na overlijden. Dit komt doordat erfgenamen vaak te weinig gegevens hebben binnen de huidige termijn om een juiste en