Terug

Contributie als gift

4 september 2025
Inkomstenbelasting

De Kennisgroep inkomstenbelasting niet-winst neemt het standpunt in dat contributie aan een vereniging die is aangemerkt als ANBI kan kwalificeren als een aftrekbare gift. Dit geldt alleen als daar geen directe tegenprestatie tegenover staat, of als die tegenprestatie van bijkomstige aard is.

Een gift is een bevoordeling uit vrijgevigheid of een verplichte bijdrage zonder directe tegenprestatie. Contributie kan worden aangemerkt als een verplichte bijdrage die is verschuldigd voor het lidmaatschap van een vereniging. Leden zijn vrij in hun keuze om geen lid te worden of te blijven van de vereniging, in welk geval de contributie niet (meer) is verschuldigd. 

De aard van de tegenprestatie bepaalt of de contributie aftrekbaar is:

  • Geen of symbolische tegenprestatie
    Contributie is volledig aftrekbaar. Denk bij een symbolische tegenprestatie aan een tijdschrift of korting op toegang tot natuurgebieden.
  • Meer dan bijkomstige tegenprestatie
    Alleen het deel van de contributie dat niet aan de tegenprestatie is toe te rekenen, is aftrekbaar. Voorbeelden zijn kortingen op verzekeringen, gratis producten of toegang tot evenementen.
  • Niet te splitsen contributie
    Als de contributie niet kan worden gesplitst in een deel voor de tegenprestatie en een deel voor andere doeleinden, geldt de volledige betaling als vergoeding voor de tegenprestatie. In dat geval is geen aftrek mogelijk.

Een lidmaatschap dat ‘gratis’ wordt verstrekt bij een gift aan de vereniging moet nader worden beoordeeld. Als de tegenprestatie van meer dan bijkomstige aard is, moet de gift worden gesplitst. Alleen het deel zonder tegenprestatie komt in aanmerking voor aftrek.
 

Bronvermelding

  • datum: 4 september 2025
  • bureau: Belastingdienst
  • karakter: overig
  • nummer: KG:202:2025:13
62b3ee680b263675e6c69d9e7c98b2df

Misschien ook intressant

Belastingplan
Derde nota van wijziging Belastingplan 2027
Het kabinet heeft een derde nota van wijziging op het Belastingplan 2027 naar de Tweede Kamer gestuurd. De stemming in de Tweede Kamer staat gepland voor 12 november. In de derde nota van wijziging zijn de volgende maatregelen opgenomen: wijziging
Overige heffingen
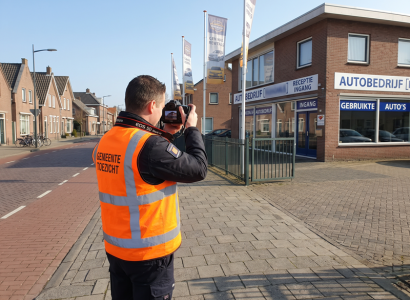
Heldere foto’s dragen een aanslag reclamebelasting
Een ondernemer met een autobedrijf in Kampen krijgt een aanslag reclamebelasting. Hij ontkent dat er reclame te zien is, maar controleurs van de gemeente hebben duidelijke foto’s. In Groningen krijgt een andere vennootschap een aanslag voor 3,45
Inkomstenbelasting
Liquidatie bv leidt tot navordering pensioen en stamrecht
Een dga liquideert in februari 2020 zijn bv, waarin een pensioenaanspraak in eigen beheer en een stamrecht aanwezig zijn. De bv heeft op dat moment een vordering van € 117.190 op de dga. In zijn aangifte 2020 vermeldt de dga geen inkomen uit