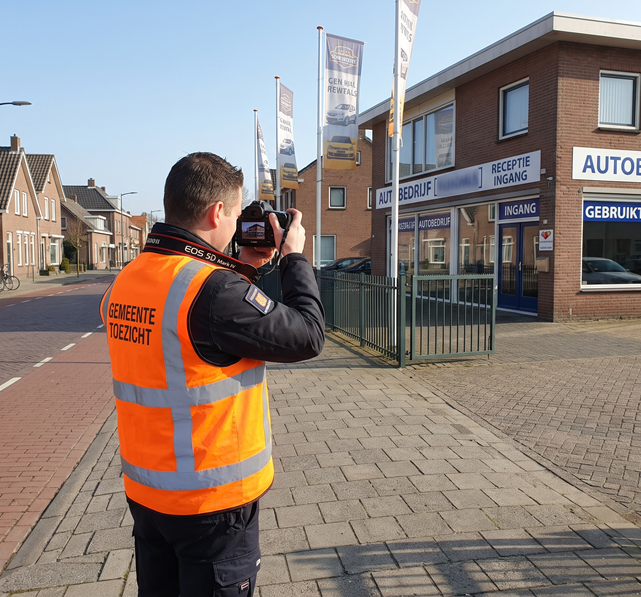
Een ondernemer met een autobedrijf in Kampen krijgt een aanslag reclamebelasting. Hij ontkent dat er reclame te zien is, maar controleurs van de gemeente hebben duidelijke foto’s. In Groningen krijgt een andere vennootschap een aanslag voor 3,45 m² reclame en vier reclamevoorwerpen. Daar is onduidelijk welke meters bij welke uiting horen en van de vier voorwerpen blijft alleen een deurmat over. De aanslag in Kampen blijft staan, die in Groningen sneuvelt volledig. Hoe komt dit?
Niets te zien?
Het autobedrijf in Kampen zit op twee adressen naast elkaar, onder twee namen en met één toegangsweg. Controleurs bekijken beide panden in december 2024, april 2025 en mei 2025 vanaf de openbare weg. De door hen gemaakte foto’s vormen de basis voor de aanslag. Volgens de ondernemer is er geen reclame zichtbaar en ontbreekt elk bewijs. Hij wil bovendien de aanslagen over 2022, 2023 en 2024 aanvechten. Na zijn afgewezen bezwaren gaat hij echter niet in beroep, dus die aanslagen staan vast.
Vlaggen buiten het hek
Reclamebelasting treft openbare aankondigingen: mededelingen die vanaf de openbare weg zichtbaar zijn en de aandacht van het publiek willen trekken. Een reclamedoel is volgens de rechtbank niet nodig. Zelfs een waarschuwingsbord langs de snelweg telt mee. De foto’s tonen een naambord op de gevel en op een deur de tweede bedrijfsnaam met ‘ingang receptie’. Buiten het hek hangen vlaggen met logo en bij de toegangsweg staan naamborden. Daar zet de ondernemer alleen een ontkenning tegenover. Die weegt niet op tegen de foto’s, dus de aanslag in Kampen blijft staan.
Gissen naar meters
Groningen telt de oppervlakte van alle aankondigingen samen en stelt de eerste 2 m² vrij. Bij losse letters telt een denkbeeldige rechthoek om de tekst. Een banier, een poster en teksten op een deur en een raam komen in het dossier op 3,45 m². Welke maat waarbij hoort, blijft gissen. Ook de foto’s en de heffingsambtenaar brengen geen helderheid. Volgens de rechtbank is waarschijnlijk de hele deur gemeten (2,5 m²) en dat zou onjuist zijn. Een totaal boven de vrijstelling is daarom niet aannemelijk.
En dan de deurmat
Ook de aanslag voor de reclamevoorwerpen houdt geen stand. Een reclamevoorwerp zit volgens de verordening niet vast aan een gebouw, zodat de vier aankondigingen niet meetellen. Duidelijk benoemd is alleen een deurmat met de naam van het hotel waarvoor hij ligt. Omdat in de verordening het eerste voorwerp is vrijgesteld, doet het er niet toe hoe lang die mat er ligt.