Terug

Loonbetaling aan werknemer onder bewind

3 september 2026
Arbeidsrecht

Een werkgever betaalt het salaris rechtstreeks aan een werknemer. Achteraf blijkt dat de werknemer onder bewind stond en de betaling aan de bewindvoerder had moeten plaatsvinden.

Bewind en loonbetaling

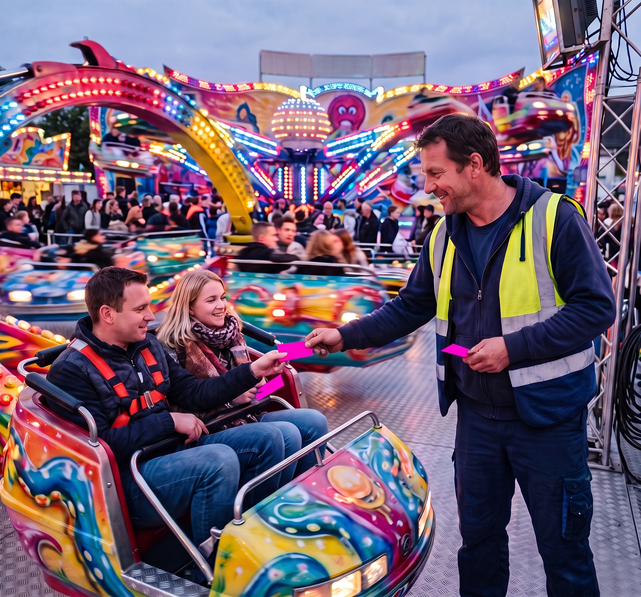
Een vof exploiteert kermisattracties en heeft een werknemer in dienst. De werknemer staat sinds 2 juni 2022 onder bewind. De werknemer werkt van 1 juli 2024 tot en met 16 augustus 2024 voor de vof. De vof betaalt het salaris van € 3.810,64 bruto, inclusief 8% vakantietoeslag, rechtstreeks aan de werknemer. Op 11 februari 2026 sommeert de bewindvoerder de vof om het bedrag alsnog aan haar te betalen, maar de vof betaalt niet.

Niet-bevrijdende betaling

De bewindvoerder stelt dat de vof het loon aan de verkeerde persoon heeft betaald, waardoor de betaling niet bevrijdend is. De vof verweert zich met de stelling dat zij niet wist dat de werknemer onder bewind stond en dat de werknemer zelf de bankgegevens heeft opgegeven. Het beheer over de onder bewind staande goederen komt niet aan de werknemer maar aan de bewindvoerder toe. De werknemer was niet bevoegd de betaling in ontvangst te nemen.

Openbare registers 

De rechtbank oordeelt dat de betaling aan de werknemer niet bevrijdend is. De vof had kunnen weten dat de werknemer onder bewind stond, omdat het bewind is ingeschreven in de openbare registers. De vof blijft daarom verplicht het loon te betalen. De rechtbank wijst de vordering toe voor het netto-equivalent van € 3.810,64 bruto, vermeerderd met de wettelijke rente vanaf 20 februari 2026. De gevorderde wettelijke verhoging van 50% wordt afgewezen, omdat het loon wel tijdig aan de werknemer is betaald, zij het niet bevrijdend.

Bronvermelding

  • datum: 3 september 2026
  • bureau: Rechtbank Limburg
  • karakter: jurisprudentie
  • nummer: ECLI:NL:RBLIM:2026:7667
96f014143c696ff15fbeca353c1e5edb

Misschien ook intressant

Inkomstenbelasting
Belastingrente van 4% niet te hoog
Belastingrente is de vergoeding die de Belastingdienst in rekening brengt als zij een belastingaanslag niet op tijd hebben kunnen vaststellen. Bijvoorbeeld omdat er te laat of onjuist aangifte werd gedaan. Onlangs heeft het hof Den Haag zich gebogen
Ondernemingsrecht
Verbod op contante betaling boven € 3.000
In Nederland geldt sinds 1 januari 2026 een verbod op contante betalingen voor goederen vanaf € 3.000. Het verbod geldt voor exploitanten van pandhuizen, kunsthandelaren en alle handelaren in goederen, zoals autohandelaren, juweliers,
Inkomstenbelasting
Tarieven, heffingskortingen en bedragen inkomstenbelasting 2026
De tarieven in box 1 van de inkomstenbelasting en voor de loonbelasting zijn in 2026 als volgt.tariefschijfinkomen op jaarbasisbelasting en premies volksverzekeringen, jonger dan AOW-leeftijdidem, AOW-leeftijd en ouder 1 € 0 tot € 38.884 35,75%