Terug

Omvang terbeschikkingstelling

13 maart 2024
Inkomstenbelasting

De opbrengst van de terbeschikkingstelling van vermogensbestanddelen aan een vennootschap, waarin de belastingplichtige een aanmerkelijk belang heeft, wordt tot resultaat uit overige werkzaamheden gerekend.

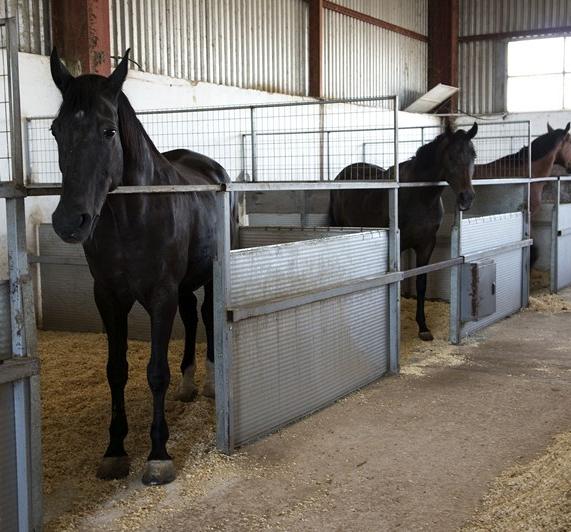
In een procedure voor Hof Den Bosch was de omvang van een terbeschikkingstelling in geschil. Het betrof een paardencomplex, dat volgens de eigenaar slechts gedeeltelijk aan zijn bv ter beschikking is gesteld. De rechtbank was van oordeel dat het gehele complex aan de bv ter beschikking is gesteld. De rechtbank leidde dat af uit verklaringen van de belanghebbende ter zitting en uit de balans van de terbeschikkingstelling. Volgens de rechtbank kon de bv vrijelijk beschikken over de aanwezige paardenboxen en de bijbehorende faciliteiten van het complex.

Het hof acht het oordeel van de rechtbank juist en op goede gronden gegeven. Het hof voegt daaraan toe, dat de belanghebbende het complex in zijn geheel als tbs-vermogen in aanmerking heeft genomen en niet gedeeltelijk in box 3 heeft opgenomen. De in aftrek gebrachte kosten hebben betrekking op het gehele paardencomplex. Naar het oordeel van het hof heeft de inspecteur de aangebrachte correctie van de huursom voldoende aannemelijk gemaakt.

Bronvermelding

  • datum: 13 maart 2024
  • bureau: Gerechtshof 's-Hertogenbosch
  • karakter: jurisprudentie
  • nummer: ECLINLGHSHE2024823, 22/01339

Misschien ook intressant

Vennootschapsbelasting
Wie een vordering afwaardeert, moet eerst bewijzen dat die bestaat
Een afwaardering van een vordering begint niet bij de vraag of de lening zakelijk is, maar bij het dossier waaruit blijkt dat de lening bestaat. Een leningsovereenkomst, een corresponderende schuld bij de debiteur en een consequente vermelding in
Inkomstenbelasting
Terugbetaling van kapitaal moet vooraf zijn geregeld, niet achteraf
In 2019 laat een directeur-grootaandeelhouder zijn werkmaatschappij € 116.324 uit de agioreserve op zijn privérekening storten. De inspecteur ziet daarin een verkapte uitdeling door de tussenliggende holding en legt een
Successiewet
Rentetoerekening aan oudste schuldigerkenning voorkomt fictieve verkrijging
Een man schenkt zijn zoon tweemaal € 100.000 via schuldigerkenningen, waarover hij jaarlijks 6% rente verschuldigd is. Voor zijn overlijden betaalt de man eenmaal € 7.000 rente zonder specificatie. De inspecteur stelt dat de rente niet