Terug

Parkeerbelasting bij ophalen klein pakketje

29 oktober 2026
Overige heffingen

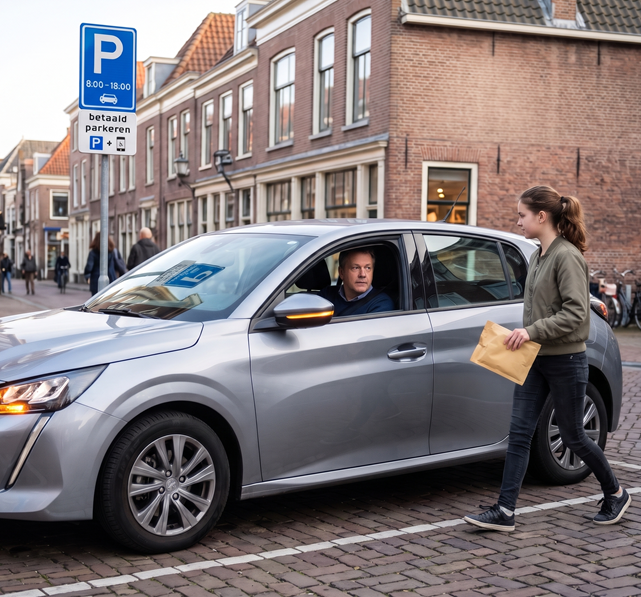
Een man parkeert zijn auto op een parkeerplaats waar parkeerbelasting verschuldigd is. Hij betaalt deze echter niet, omdat zijn dochter alleen maar even een pakketje hoeft op te halen bij het nabijgelegen afhaalpunt. De man blijft ondertussen zelf in de auto zitten met de alarmlichten aan.

Laden en lossen

De man is het er niet mee eens dat hij hiervoor een naheffingsaanslag parkeerbelasting krijgt. Volgens hem is er geen sprake van parkeren, maar van laden en lossen. Ter onderbouwing toont hij een kassabon met hetzelfde tijdstip als de naheffingsaanslag. De heffingsambtenaar vindt de naheffingsaanslag terecht opgelegd, omdat sprake was van parkeren.

Definitie van parkeren

Volgens de wet is parkeren het gedurende een aaneengesloten periode doen of laten stilstaan van een voertuig, anders dan de tijd die nodig is voor het onmiddellijk in- en uitstappen van personen of het onmiddellijk laden en lossen van zaken. Van onmiddellijk laden en lossen is alleen sprake bij het daadwerkelijk plaatsen van goederen in of het nemen van goederen uit het voertuig. Als een voertuig stilstaat gedurende de tijd dat iemand bezig is met het ophalen of afleveren van zaken, is geen sprake van onmiddellijk laden en lossen, maar van parkeren, ongeacht hoe lang of hoe kort het voertuig stilstaat.

Klein pakketje

Bij de beoordeling of sprake is van laden en lossen, is van belang of het stilstaan van een voertuig noodzakelijk is voor het onmiddellijk laden of lossen van zaken. Hierbij speelt de omvang of het gewicht van de zaken een rol. In dit geval ging het om een klein pakketje, een USB-adapter. Het ophalen van zo'n klein pakketje kwalificeert niet als laden en lossen. Het feit dat de man in de auto zat met de alarmlichten aan, verandert hier niets aan. Aangezien er geen parkeerbelasting is voldaan, is de naheffingsaanslag terecht opgelegd en is het beroep van de man ongegrond.

Bronvermelding

  • datum: 29 oktober 2026
  • bureau: Rechtbank Noord-Holland
  • karakter: jurisprudentie
  • nummer: ECLI:NL:RBNHO:2026:8066
a3bdd2619fb860b9da32ccecc5b8387b

Misschien ook intressant

Inkomstenbelasting
Nabetaling pensioen niet toerekenbaar aan eerdere jaren
Een man ontvangt in 2018 een nabetaling van zijn pensioenfonds over een periode van meer dan 11 jaar. De inspecteur heeft deze nabetaling volledig gerekend tot het belastbaar inkomen in 2018. Als gevolg hiervan moet de man de toeslagen die hij in
Vennootschapsbelasting
Doorlenen tegen hogere rente is winstuitdeling
Een bv leent een miljoen aan haar dga tegen 2% rente. De dga leent datzelfde bedrag door aan derden tegen 7% rente. Het verschil van 5% steekt hij in eigen zak. De inspecteur ziet dit als een verkapte winstuitdeling. Het hof is het daarmee eens. Wie
Inkomstenbelasting
Zwartspaarder wint slag, maar verliest oorlog
Een man meldt zich bij de Belastingdienst met verzwegen Zwitserse bankrekeningen. Wat hij verzwijgt: hij heeft ook rekeningen in Luxemburg, op naam van plankvennootschappen. De inspecteur ontdekt dit alsnog en belast het vermogen in box 3. De