Terug

Vergoedingen onbelast, maar fiscaal gezien loon

24 april 2025
Loonbelasting

Sinds de invoering van de werkkostenregeling (WKR) in 2011 is het loonbegrip in de loonbelasting verruimd. Werkgevers kunnen sindsdien vergoedingen en verstrekkingen aanwijzen als eindheffingsbestanddeel. Daardoor blijven ze onder voorwaarden onbelast, bijvoorbeeld via gerichte vrijstellingen of de vrije ruimte. Fiscaal gezien blijven dit soort posten wél gewoon loon. De aanwijzing als eindheffingsbestanddeel verandert daar niets aan. De Hoge Raad heeft onlangs bevestigd dat de kwalificatie als loon ook doorwerkt in andere regelingen waarin het loonbegrip centraal staat. In die casus ging het om de pseudo-eindheffing bij excessieve vertrekvergoedingen. 

In 2018 beëindigt een onderneming de dienstbetrekking met een werknemer die in aanmerking komt voor de 30%-regeling. De werknemer ontvangt in 2018 en 2019 vertrekvergoedingen zoals gedefinieerd in de Wet op de Loonbelasting. Om de hoogte van vertrekvergoedingen te bepalen, wordt gebruikgemaakt van het zogenoemde toetsloon. Het toetsloon berekent het gemiddelde loon van de werknemer over een bepaalde periode. Dit dient als maatstaf voor de maximaal toelaatbare vertrekvergoeding. 

De vertrekvergoeding volgt een specifiek belastingregime:

  • tot een drempel van 50% van het toetsloon (met een maximum van € 75.000) wordt de vergoeding belast tegen het normale loonbelastingtarief; 
  • het deel boven de drempel van 50% wordt belast tegen een bijzonder hoog tarief van 75%.

Het kernpunt van het geschil bij de Hoge Raad is of de extraterritoriale vergoedingen die onder de 30%-regeling vallen, en waarvoor geen eindheffing bij de werkgever plaatsvindt, moeten worden meegenomen bij de berekening van het toetsloon. De Hoge Raad oordeelt dat deze vrijgestelde vergoedingen wel degelijk onderdeel moeten uitmaken van de berekening van het toetsloon. Hiermee vernietigt de Hoge Raad het eerdere arrest en de uitspraak van zowel het hof als de rechtbank. 

De praktische gevolgen van dit arrest zijn aanzienlijk voor werkgevers. Zij moeten nu bij de berekening van vertrekvergoedingen rekening houden met alle loonbestanddelen, inclusief de onder de 30%-regeling vrijgestelde vergoedingen. Dit kan leiden tot: 

  • hogere belastingheffing bij vertrekvergoedingen; 
  • een noodzaak tot herberekening van eerdere vertrekvergoedingen; en
  • ingrijpende aanpassingen van administratieve processen rond expatvergoedingen.

Bronvermelding

  • datum: 24 april 2025
  • bureau: Hoge Raad
  • karakter: jurisprudentie
  • nummer: ECLI:NL:HR:2025:508
05511de33a8a1760a7c32fbda98c6a68

Misschien ook intressant

Belastingplan
Derde nota van wijziging Belastingplan 2027
Het kabinet heeft een derde nota van wijziging op het Belastingplan 2027 naar de Tweede Kamer gestuurd. De stemming in de Tweede Kamer staat gepland voor 12 november. In de derde nota van wijziging zijn de volgende maatregelen opgenomen: wijziging
Overige heffingen
Heldere foto’s dragen een aanslag reclamebelasting
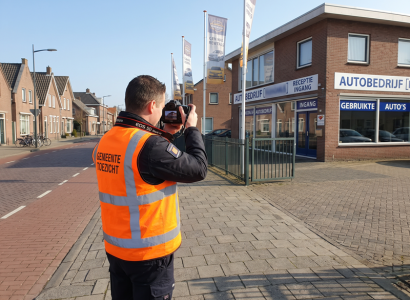
Een ondernemer met een autobedrijf in Kampen krijgt een aanslag reclamebelasting. Hij ontkent dat er reclame te zien is, maar controleurs van de gemeente hebben duidelijke foto’s. In Groningen krijgt een andere vennootschap een aanslag voor 3,45
Inkomstenbelasting
Liquidatie bv leidt tot navordering pensioen en stamrecht
Een dga liquideert in februari 2020 zijn bv, waarin een pensioenaanspraak in eigen beheer en een stamrecht aanwezig zijn. De bv heeft op dat moment een vordering van € 117.190 op de dga. In zijn aangifte 2020 vermeldt de dga geen inkomen uit