Terug

Recht op aftrek voorbelasting bij kosteloze terbeschikkingstelling

5 december 2024
Omzetbelasting

De btw-richtlijn geeft ondernemers het recht op aftrek van omzetbelasting die door andere ondernemers aan hen in rekening is gebracht. Het recht op aftrek is gekoppeld aan de mate waarin de van andere ondernemers afgenomen goederen en diensten worden gebruikt voor belaste prestaties van de afnemer.

Het Hof van Justitie EU heeft onlangs de vraag beantwoord of het recht op aftrek van voorbelasting mag worden geweigerd aan een ondernemer, die een machine heeft aangekocht, die hij vervolgens kosteloos ter beschikking stelt aan een onderaannemer. De onderaannemer gebruikte de machine om werkzaamheden voor de terbeschikkingsteller van de machine te verrichten. Volgens het Hof van Justitie EU mag het recht op aftrek van voorbelasting niet worden geweigerd voor zover de terbeschikkingstelling niet verder gaat dan hetgeen noodzakelijk is om de ondernemer in staat te stellen in een later stadium zijn economische activiteit uit te oefenen. De kosten van de aankoop moeten wel zijn verwerkt in de prijs van de door de ondernemer geleverde goederen of verrichte diensten.

Bronvermelding

  • datum: 5 december 2024
  • bureau: Hof van Justitie EU
  • karakter: jurisprudentie
  • nummer: ECLIEUC2024866, C 475/23
bf47ee57fdd291a3082ce7405f10ca62

Misschien ook intressant

Belastingplan
Derde nota van wijziging Belastingplan 2027
Het kabinet heeft een derde nota van wijziging op het Belastingplan 2027 naar de Tweede Kamer gestuurd. De stemming in de Tweede Kamer staat gepland voor 12 november. In de derde nota van wijziging zijn de volgende maatregelen opgenomen: wijziging
Overige heffingen
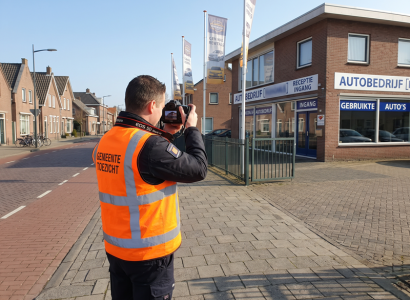
Heldere foto’s dragen een aanslag reclamebelasting
Een ondernemer met een autobedrijf in Kampen krijgt een aanslag reclamebelasting. Hij ontkent dat er reclame te zien is, maar controleurs van de gemeente hebben duidelijke foto’s. In Groningen krijgt een andere vennootschap een aanslag voor 3,45
Inkomstenbelasting
Liquidatie bv leidt tot navordering pensioen en stamrecht
Een dga liquideert in februari 2020 zijn bv, waarin een pensioenaanspraak in eigen beheer en een stamrecht aanwezig zijn. De bv heeft op dat moment een vordering van € 117.190 op de dga. In zijn aangifte 2020 vermeldt de dga geen inkomen uit