Terug

Villatax is geen ongeoorloofde inbreuk op het eigendomsrecht

21 november 2024
Inkomstenbelasting

Wie een eigen woning heeft, dient inkomstenbelasting te betalen over het zogenaamde eigenwoningforfait. Dit forfait bedraagt 0,35% van de WOZ-waarde van de woning, voor zover deze ligt tussen € 75.000 en € 1.310.000 (2024). Is de WOZ-waarde van de woning hoger, dan bedraagt het eigenwoningforfait € 4.585 plus 2,35% van de WOZ-waarde van de woning boven € 1.310.000. De verhoging van het forfait (2,35% i.p.v. 0,35%) leidt tot hogere belasting, die wordt aangeduid met de term "villatax". Deze belasting  vormt mogelijk een ongeoorloofde inbreuk op het eigendomsrecht.

De rechtbank Noord-Holland heeft onlangs geoordeeld dat de villatax geen ongeoorloofde inbreuk op het eigendomsrecht vormt. De procedure heeft betrekking op het jaar 2021. De WOZ-waarde van de eigen woning van de belanghebbende in deze procedure bedroeg in 2021 € 2.377.000. De inkomsten uit de eigen woning bestonden uit het eigenwoningforfait van € 35.324, verminderd met de rente over de eigenwoningschuld van € 6.336 en met de aftrek wegens geen of een geringe eigenwoningschuld € 26.090. Per saldo bedroegen deze inkomsten in 2021 € 2.898 positief.

Volgens de rechtbank bestaat het eigenwoningforfait uit twee componenten, namelijk een bestedingscomponent ter verkrijging van woongenot en een beleggingscomponent gericht op waardeontwikkeling van de woning. De rechtbank is van oordeel dat het is toegestaan beide componenten in de belastingheffing te betrekken en vanwege het toegenomen beleggingsaspect voor duurdere woningen een hoger forfait vast te stellen. De wetgever heeft de hem toekomende ruime beoordelingsmarge niet overschreden door dit hogere forfait in te voeren.

De rechtbank merkt op dat door het effect van de hypotheekrenteaftrek en de aftrek wegens geen of een geringe eigenwoningschuld in het jaar 2021 over maximaal 10% van het eigenwoningforfait belasting verschuldigd is. Deze heffingsgrondslag is niet disproportioneel. Dit betekent dat belastingplichtigen over het jaar 2021 op stelselniveau niet worden geconfronteerd met een buitensporig zware last. Gelet op het gezamenlijke box 1-inkomen van de belanghebbenden van € 150.553 is de rechtbank van oordeel dat de belastingheffing over de inkomsten uit de eigen woning over 2021 niet leidt tot een individuele en buitensporige last.

Bronvermelding

  • datum: 21 november 2024
  • bureau: Rechtbank Noord-Holland
  • karakter: jurisprudentie
  • nummer: ECLINLRBNHO202410912, HAA 24/211
2e6e750426ab57e05513b47eeca47e7b

Misschien ook intressant

Belastingplan
Derde nota van wijziging Belastingplan 2027
Het kabinet heeft een derde nota van wijziging op het Belastingplan 2027 naar de Tweede Kamer gestuurd. De stemming in de Tweede Kamer staat gepland voor 12 november. In de derde nota van wijziging zijn de volgende maatregelen opgenomen: wijziging
Overige heffingen
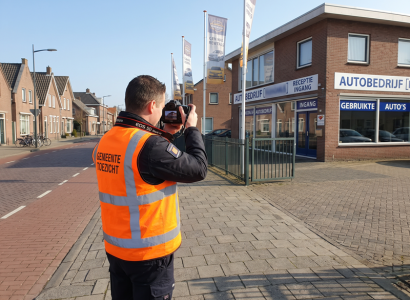
Heldere foto’s dragen een aanslag reclamebelasting
Een ondernemer met een autobedrijf in Kampen krijgt een aanslag reclamebelasting. Hij ontkent dat er reclame te zien is, maar controleurs van de gemeente hebben duidelijke foto’s. In Groningen krijgt een andere vennootschap een aanslag voor 3,45
Inkomstenbelasting
Liquidatie bv leidt tot navordering pensioen en stamrecht
Een dga liquideert in februari 2020 zijn bv, waarin een pensioenaanspraak in eigen beheer en een stamrecht aanwezig zijn. De bv heeft op dat moment een vordering van € 117.190 op de dga. In zijn aangifte 2020 vermeldt de dga geen inkomen uit